


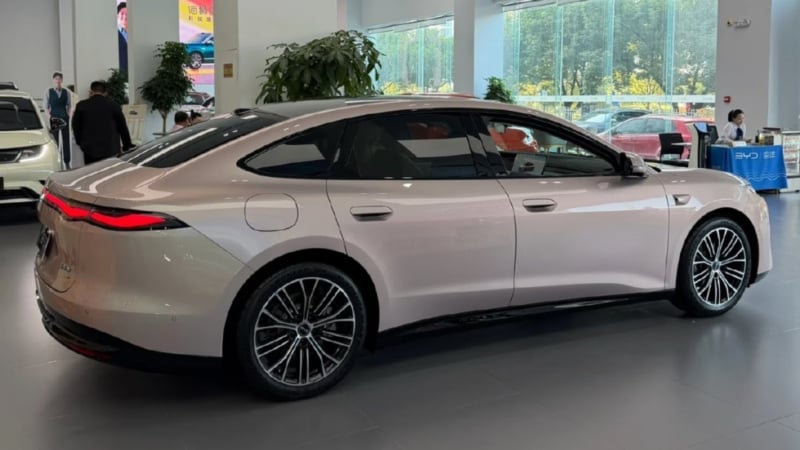
در نیمه نخست نوامبر 2026 سهم بازار خودروهای انرژی نو (NEV) در چین به رقم رکوردشکن 73.2٪ رسید، بهطوری که فروش خردهفروشی این دسته در آن بازه زمانی به 447,000 دستگاه بالغ شد و صنعت خودروی چین را وارد مرحلهای توصیفشده بهعنوان «بقای قویترها» کرد.
آمار کلی فروش خودروهای مسافری در چین؛ ارقام عمدهفروشی و خردهفروشی
بر اساس دادههای انجمن خودروی مسافری چین (CPCA)، در نیمه نخست نوامبر تعداد فروش عمده (wholesale) خودروهای مسافری تولید داخل کشور به 722,000 دستگاه رسید که نسبت به دوره مشابه سال قبل 23٪ کاهش را نشان میدهد. در همین بازه زمانی، فروش خردهفروشی (retail) مجموع خودروهای مسافری به 611,000 دستگاه کاهش یافت که 25٪ کمتر از سال گذشته است.
در مقایسه داخلی بین انواع قوای محرکه، فروش عمده خودروهای انرژی نو — شامل خودروهای تمامبرقی (BEV)، هیبرید شارژی (PHEV) و هیبریدهای توسعهیافته برد (EREV) — برابر با 592,000 دستگاه بوده که صرفاً 3٪ نسبت به سال قبل افت داشته است. اما در سطح خردهفروشی همین گروه عدد 447,000 دستگاه ثبت شد که 13٪ کاهش سالانه را نشان میدهد. این تفاوت نسبی بین عمدهفروشی و خردهفروشی میتواند نشانهای از موجودی انبار، زمانبندی تحویل و سیاستهای تخفیف باشد.
چرایی رشد سهم NEV و کاهش خودروهای احتراقی؛ نقش قیمت جهانی نفت و گرایش مصرفکننده
کاهش محسوس فروش خودروهای مجهز به موتور درونسوز (ICE) تا حد زیادی به علت ادامه روند قیمتی بالای نفت در بازار جهانی دانسته میشود؛ حتی اگر قیمتها در مقاطعی نوسان کرده باشند، میانگین قیمت بالا باقی مانده و رفتار خریداران را به سمت خودروهای کممصرف یا برقی سوق داده است. همین موضوع موجب شده سهم ICE از بازار به نفع NEV کاهش یابد و در نتیجه درصد بالای 73.2٪ برای خودروهای انرژی نو ثبت شود.
علاوه بر عامل اقتصادی سوخت، فاکتورهای دیگری مانند بهبود شبکه زیرساخت شارژ، افزایش تنوع محصولات برقی و جذابیتهای فنی و اقساطی برخی BEV و PHEVها باعث شده تنها مدلهایی با جذابیت بالا بتوانند مشتری جذب کنند. دبیرکل CPCA، Cui Dongshu، تصریح کرده که بازار اکنون وارد مرحله «انتخاب طبیعی» شده است؛ یعنی فقط محصولات با مزیتهای واقعی و جذابیت قیمتی و عملکردی میتوانند در این شرایط باقی بمانند.
وضعیت ترافیک مشتریان و سفارشات: افت بازدید و تاثیر «دو برابر 11»
انجمن نمایندگان فروش خودروی چین (CADA) گزارش داده که ترافیک مشتریان (بازدید حضوری و آنلاین) در نیمه نخست نوامبر 14.5٪ نسبت به ماه قبل کاهش یافته است. عجیبتر اینکه سفارشات جدید خرید خودرو در همین بازه 36.6٪ کاهش ماهانه داشته، هرچند فصل «Double 11» یا روزهای تخفیف 11 نوامبر در چین معمولاً زمان افزایش تقاضاست.
این کاهش ترافیک و سفارشات نشان میدهد که حتی دورههای تبلیغاتی و تخفیفی بزرگ نیز در مقطع فعلی قادر نیستند تاثیر کامل بر بازگرداندن سطح تقاضا داشته باشند؛ مسئلهای که ترکیبی از نگرانی مصرفکننده نسبت به چشمانداز اقتصادی، هزینه سوخت بالا و احتمالاً انتظار برای مدلهای جدید و تخفیفهای هدفمندتر را نشان میدهد.
تفسیر CPCA: حمایتی، ضعیف و ساختاری — چشمانداز تقاضا تا نمایشگاه گوانگژو
Cui Dongshu اوضاع فروش خردهفروشی در نیمه اول نوامبر را بهعنوان «حمایت سیاستی، بازیابی ضعیف و واگرایی ساختاری» توصیف کرد. منظور از «حمایت سیاستی» اعمال مشوقها و طرحهای محدود دولتی برای تحریک تقاضاست، اما این محرکها هنوز نتوانستهاند بازیابی قوی و یکنواختی ایجاد کنند و بازار بهصورت ساختاری در بخشهایی تقویت و در بخشهایی ضعیف است.
او همچنین به احتمال افزایش تقاضا پس از برگزاری نمایشگاه خودرو گوانگژو 2026 اشاره کرد که از 27 نوامبر آغاز میشود؛ نمایشگاههایی از این دست معمولاً محل رونمایی محصولات جدید و آغاز کمپینهای تبلیغاتی و پیشفروش هستند و میتوانند تقاضای کوتاهمدت را تحریک کنند.
پیشنهادهای سیاستی برای تحریک تقاضا و حمایت از رشد اقتصادی
در مذاکرات مربوط به راهکارهای بلندمدت برای احیای تقاضا، CPCA پیشنهاداتی مطرح کرده که شامل تخفیف در مالیات بر درآمد شخصی برای خریداران خودرو، طرحهایی برای افزایش نفوذ NEVها در مناطق روستایی و تقویت مشوقهای مالیاتی خرید برای BEVهایی با برد کمتر از 200 کیلومتر است. چنین اقداماتی میتواند هزینه مالکیت را برای گروههای مختلف خریداران کاهش دهد و تقاضا را در سطح ملی متعادلتر کند.
این پیشنهادها نشاندهنده نیاز صنعت به ترکیبی از محرکهای کوتاهمدت برای افزایش فروش و سیاستهای ساختاری بلندمدت برای توسعه بازار، بهویژه در مناطق کمتر اشباع است. تمرکز ویژه روی BEVهای کمبرد میتواند مشتریان شهری با نیازهای روزمره را هدف قرار دهد و از طرف دیگر به تولیدکنندگان اجازه دهد مدلهای اقتصادیتر را عرضه کنند.
تأثیر کاهش نرخ بازگشت مالیات صادرات بر سودآوری و چشمانداز 2027
در نقطه دیگری از فشارهای بیرونی، خبر کاهش نرخ بازگشت مالیات ارزشافزوده صادراتی از 13٪ به 9٪ که برای سال آینده برنامهریزی شده، میتواند حاشیه سود صادرات را تحت فشار قرار دهد. کاهش این بازگشت مالیاتی به این معناست که شرکتهای چینی صادرکننده خودرو یا قطعات، در آینده نزدیک با هزینههای عملیاتی و مالیاتی بیشتری روبهرو خواهند شد که میتواند قیمت رقابتی آنها در بازارهای خارجی را تحت تأثیر قرار دهد.
به همین دلیل پیشبینی میشود سال 2027 سال دشواری برای بسیاری از خودروسازان چینی باشد مگر اینکه آنها بتوانند با بهبود بهرهوری، کاهش هزینه تولید، یا جبران از طریق توسعه بازارهای جدید و مدلهای با ارزش افزوده بالاتر، این خلأ را پوشش دهند.
اختلاف دیدگاه بین CPCA و CADA؛ خوشبینی کوتاهمدت فروشندگان
در حالی که CPCA به لزوم سیاستهای بلندمدت اشاره میکند و نسبت به اوضاع ساختاری هشدار میدهد، مقامات و اعضای انجمن فروشندگان (CADA) دیدی نسبتاً خوشبینانهتر در کوتاهمدت دارند. آنها معتقدند که ترکیب تخفیفهای «Double 11»، عرضه مدلهای جدید در نمایشگاه گوانگژو و پایان احتمالی برخی یارانهها (که میتواند تقاضا را بهسرعت جابجا کند) میتواند عملکرد خردهفروشی را در نیمه پایانی نوامبر بهبود بخشد.
این اختلاف دیدگاه نشان میدهد که بازیگران زنجیره تامین و فروش نسبت به واکنش بازار در برابر محرکها و اخبار سیاستی، انتظارات متفاوتی دارند؛ در نتیجه تصمیمگیری تجاری و برنامهریزی تولید و موجودی در ماههای پیش رو حساستر خواهد بود.
عملکرد برندها در هفتههای 45 و 46 سال 2026؛ ثبتنامهای BYD، Geely Galaxy، Leapmotor و Xiaomi
اطلاعات ثبتنام هفتگی نشان میدهد که BYD (مجموعههای Dynasty و Ocean) در هفتههای 45 و 46 سال 2026، یعنی بازه زمانی 2 تا 15 نوامبر، جمعاً 136,200 دستگاه ثبتنام داشته است. این رقم بیانگر ادامه نفوذ BYD در بازار داخلی چین است.
در همین بازه، ثبتنام خودروهای Geely Galaxy برابر با 46,050 دستگاه گزارش شده است. برند Leapmotor نیز با ثبتنام 38,050 دستگاه یک جایگاه قابلتوجه در میان رقبا داشته و Xiaomi، که در بازار خودرو تازهوارد محسوب میشود، 20,550 دستگاه ثبتنام ثبت کرده است.
این آمار هفتگی نشاندهنده تمرکز تقاضا روی چند بازیگر بزرگ و برخی برندهای نوظهور است؛ وضعیتی که با توصیفِ CPCA از فاز «بقای قویترها» همخوانی دارد، زیرا برندها با محصولات قدرتمندتر و شبکه توزیع و خدمات پس از فروش بهتر احتمالاً سهم بیشتری از بازار را حفظ خواهند کرد.
تحلیل صنعتی: چه تغییراتی برای خودروسازان داخلی و صادرکنندگان متصور است؟
وارد شدن بازار به فازی که با واژه «survival» توصیف میشود، برای تولیدکنندگان معانی متعددی دارد: فشار بر حاشیه سود، نیاز به بازنگری در سبد محصولات، اولویتدهی به خودروهایی با جذابیت واقعی در قیمت و عملکرد، و تمرکز بر بهینهسازی زنجیره تامین تا کاهش هزینهها. خودروسازانی که قادر به ارائه محصولات برقی و هیبریدی با کارایی بالا، قیمت رقابتی و شبکه خدمات مناسب باشند، احتمالاً در این دوره موفقتر عمل خواهند کرد.
برای صادرکنندگان، کاهش نرخ بازگشت مالیات صادراتی به معنای خطر کاهش رقابتپذیری قیمت در بازارهای خارجی است مگر اینکه از طریق کاهش هزینهها یا افزایش ارزش افزوده محصولات جبران صورت گیرد. افزون بر این، نوسانات تقاضای داخلی میتواند برنامهریزی تولید و تخصیص ظرفیت کارخانهها را پیچیدهتر کند.
جمعبندی و نکات کلیدی برای خوانندگان صنعتی و خریداران
آمار نیمه نخست نوامبر 2026 نشان میدهد که بازار خودرو در چین وارد مرحلهای حساس شده است: سهم NEV به رکورد 73.2٪ رسیده و فروش کلی خودروهای مسافری کاهش یافته است. این شرایط تحت تأثیر قیمت سوخت، تغییر ترجیحات خریداران و تحولات سیاستی است. راهحلهای پیشنهادی شامل محرکهای مالیاتی، توجه به بازارهای روستایی و مشوقهای خرید برای BEVهای کمبرد است؛ با این وجود کاهش نرخ بازگشت مالیات صادراتی فشار مضاعفی بر صادرکنندگان ایجاد خواهد کرد.
در کوتاهمدت نمایشگاه گوانگژو و کمپینهای فروش ممکن است فروش را بهبود بخشند، اما برای پایداری بازار نیاز به سیاستگذاریهای بلندمدت و استراتژیهای تجاری قوی وجود دارد تا خودروسازان بتوانند با موفقیت از این مرحله رقابتی عبور کنند.