


گروه خودروسازی گوانگجو (GAC) روز 28 سپتامبر 2026 اعلام کرد که قصد دارد سهم 50 درصدیِ موجود در سرمایهگذاری مشترک FAW Toyota را از شرکت China FAW Group Corporation خریداری کند؛ اقدامی که در عمل جایگزینی GAC بهجای فاو در این جوینتونچر را رقم میزند و هدف آن همراستا کردن و سادهسازی عملیات تویوتا در بازار چین اعلام شده است.
جزییات رسمی معامله و وضعیت سهام
در اطلاعیههای منتشرشده پیرامون این برنامه آمده است که سهام مورد نظر هماکنون تحت مالکیت China FAW Group Corporation قرار دارد و با انجام این انتقال، GAC نقش شریک 50 درصدی در FAW Toyota را بر عهده خواهد گرفت. پروندههای رسمی GAC نشان میدهد این پروژه بهمنظور تعمیق همکاری راهبردی بین دو مجموعه فاو و جیایسی طراحی شده است.
در عین حال، گزارشها تصریح میکنند که اگرچه فاو از ترکیب شرکای جوینتونچر کنار گذاشته میشود، ولی در یک حرکت مالی جبرانی، این شرکت تبدیل به دومین سهامدار بزرگ گروه GAC خواهد شد؛ تغییری که موقعیت مالکیتی فاو را در اکوسیستم خودرویی چین به گونه دیگری حفظ میکند.
همپوشانی مدلها و ضرورت بازنگری در ساختار
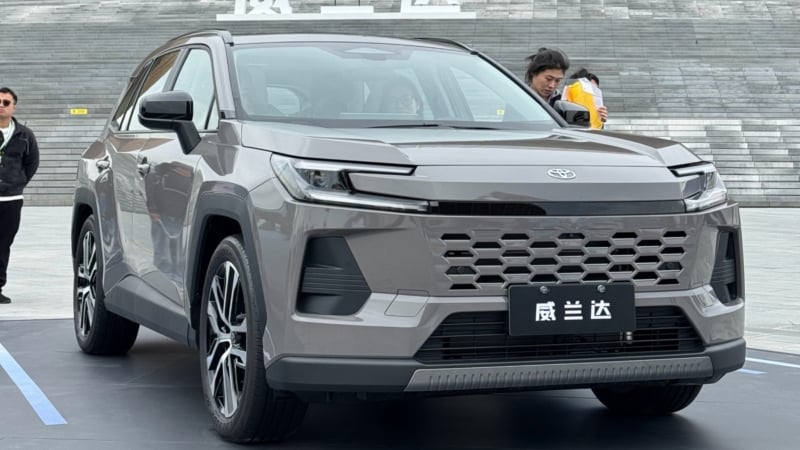
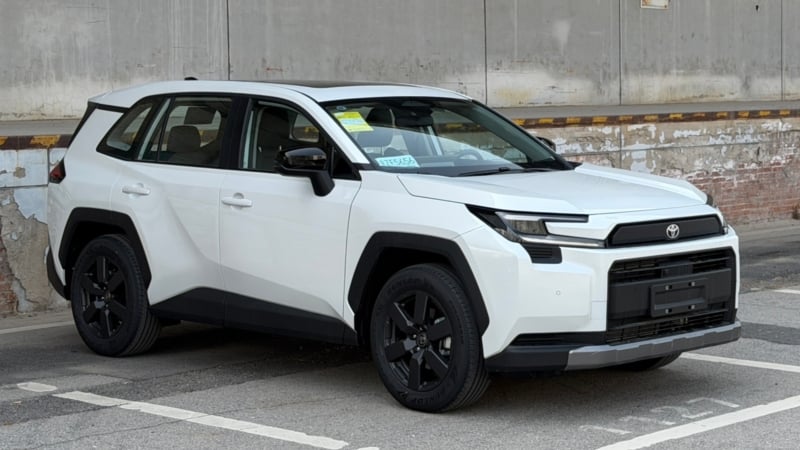
یکی از دلایل اصلی مطرحشدن این بازآرایی، وجود خطوط تولید و مدلهای همپوشان بین FAW Toyota و GAC Toyota است. این دو جوینتونچر، گرچه از نظر جغرافیایی برای مدت طولانی در مناطق مختلف چین فعالیت داشتهاند، اما طیف مدلها بین آنها بهطور قابل توجهی مشابه شده است؛ نمونه شاخص این وضعیت را میتوان در حضور همزمان FAW Toyota Rav4 و معادل آن در مجموعه GAC Toyota یعنی Wildlander مشاهده کرد.
این نوع همپوشانی محصولات، علاوه بر ایجاد سردرگمی در بازار، باعث ناکارآمدی در تحقیق و توسعه، زنجیره تأمین و فعالیتهای بازاریابی میشود؛ موضوعی که تویوتا را واداشته تا استراتژی خود را در چین بازبینی کند و با تمرکز بر همافزایی فعالیتها از دوبارهکاری جلوگیری نماید.
آمار فروش؛ کاهش تقاضا برای خودروهای احتراقی و نشانگر تغییر سمتوسو
بهگزارش دادههای China EV DataTracker، از ابتدای سال تا پایان آگوست 2026، گروه GAC Toyota مجموعاً 446,591 دستگاه خودرو تحویل داده است که این رقم نسبت به مدت مشابه سال قبل کاهش 10 درصدی را نشان میدهد. در مقابل، جوینتونچر FAW Toyota در همین بازه زمانی 378,872 دستگاه فروش داشته که افتی معادل 26.6 درصد Year-Over-Year را تجربه کرده است.
این افتهای محسوس فروش عمدتاً ناشی از کاهش سهم بازار خودروهای مجهز به پیشرانههای احتراقی در چین است؛ تغییری ساختاری در الگوی تقاضا که خودروسازان ژاپنی و بینالمللی فعال در این بازار را به بازاندیشی در خطوط تولید و مدلگذاری وا داشته است.
پیامدهای استراتژیک برای تحقیق و توسعه، تأمین و بازاریابی
اقدام GAC برای بهدست آوردن 50 درصد سهام FAW Toyota سازوکارهایی را برای تجمیع فعالیتهای تحقیق و توسعه، هماهنگسازی زنجیره تأمین و یکپارچهسازی سیاستهای بازاریابی فراهم میکند. چنین ادغامهایی معمولاً منجر به کاهش هزینههای توسعه پلتفرم، افزایش بهرهوری تأمینکنندگان و ایجاد مقیاس اقتصادی در تولید میشود.
در سطح عملیاتی، انتظار میرود ادغامِ دانش فنی، پلتفرمها و شبکه تامین دو جوینتونچر موجب تسریع در اشتراکگذاری قطعات و پلتفرمها شود؛ موضوعی که میتواند زمان توسعه محصولات جدید را کوتاه کرده و هزینههای تولید را کاهش دهد.
تاثیر بر زنجیره تأمین و شرکای قطعهساز
همگرایی فعالیتها بین GAC و فاو میتواند تأثیر قابل توجهی بر شرکای قطعهسازی داشته باشد؛ به ویژه تأمینکنندگانی که هماکنون برای خطوط موازی قطعات جداگانه تولید میکنند. در صورت بازطراحی پلتفرمها، برخی تأمینکنندگان با کاهش سفارش روبهرو میشوند و برخی دیگر شانس آفرینش قراردادهای بزرگتر و با ثباتتر خواهند داشت.
از سوی دیگر، تمرکز بیشتر بر کاهش پیچیدگی محصول و استانداردسازی قطعات میتواند فرصتهایی برای سرمایهگذاری مجدد در تولید قطعات مرتبط با خودروهای برقی و هیبریدی فراهم آورد که در آینده تقاضای بیشتری خواهند داشت.
جهش تویوتا به سوی خودروهای برقی قابل افزایش برد (EREV)
در چارچوب استراتژی نوین، تویوتا برنامهریزی کرده است تا در سال 2027 حدود 200,000 دستگاه خودروی EREV در چین تولید کند؛ هدفی که نشاندهنده تمرکز جدی این شرکت بر گسترش بخش خودروهای جدید انرژی (NEV) است. این رقم برنامهریزی شده گویای آن است که تویوتا قصد دارد به سرعت وارد بازار خودروهای برقی و افزودهی برد شده و سهم قابلتوجهی از تقاضای رو به رشد NEV در چین کسب کند.
تولید تقریبی 200,000 دستگاه EREV در سال 2027، نه تنها ذخیرهای از تجربه تولید برای تویوتا فراهم میآورد، بلکه فشار رقابتی بر بازیگران بومی و بینالمللی فعال در حوزه NEV را نیز افزایش خواهد داد.
تحلیل رقابتی و چشمانداز صنعت خودروسازی چین
مسئله ادغام و تجمیع در بخش خودروسازی چین از سوی مقامات و بزرگان صنعت بهعنوان یک روند اجتنابناپذیر مطرح شده است. افزایش رقابت، تغییرات ذائقه مصرفکننده به نفع خودروهای الکتریکی و سرعت بالای نوآوری فناوری باعث شده است که شرکتها به دنبال افزایش مقیاس عملیاتی و کاهش هزینهها باشند تا بتوانند در میدان رقابت باقی بمانند.
برای تویوتا، بازآرایی سهامداری و حذف همپوشانیها میتواند راه را برای تمرکز بیشتر روی توسعه پلتفرمهای NEV، سرمایهگذاری در باتری و فناوریهای الکتریکی و همچنین ارائه محصولات رقابتی با قیمت و عمر مفید بهتر هموار کند.
پیامدها برای مصرفکنندگان و بازار مدلها
از منظر خریداران، این تغییرات میتواند به کاهش تداخل مدلها و ایجاد شفافیت در انتخاب محصولات منجر شود؛ یعنی عرضه مدلهای دوقلوی دارای نشان تویوتا در مناطق مختلف احتمالاً کمتر شده و مصرفکنندگان راحتتر خواهند توانست بین گزینههای متفاوت تصمیم بگیرند. همچنین، تمرکز بیشتر روی NEV ممکن است منجر به افزایش ارائه فناوریهای نوین و تسهیلات شارژ بهتر برای مشتریان شود.
با این حال، در کوتاهمدت امکان دارد تعدیل یا تجمیع خطوط تولید باعث محدودیت موقتی در برخی گزینههای سفارشیسازی یا کاهش تنوع در برخی کلاسهای محصول شود که این مسأله میتواند بر قیمتها و شرایط فروش تاثیر بگذارد.
جمعبندی و نکات راهبردی پیش رو
تصمیم GAC برای خرید 50 درصد سهام FAW Toyota که در تاریخ 28 سپتامبر 2026 اعلام شد، نمایانگر حرکتی راهبردی برای همافزایی فعالیتهای تویوتا در چین و پاسخ به تغییرات ساختاری بازار است. آمارهای فروش از ابتدای سال تا آگوست 2026 که شامل تحویل 446,591 دستگاه توسط GAC Toyota (کاهش 10 درصدی) و 378,872 دستگاه توسط FAW Toyota (کاهش 26.6 درصدی) میشود، فشار تغییر تقاضا را نشان میدهد و لزوم تحول در استراتژی را توجیه میکند.
تمرکز تویوتا بر تولید حدود 200,000 دستگاه EREV در چین در سال 2027 نیز موید جهتگیری قوی این شرکت به سمت NEV است. در مجموع، این تغییرات میتواند به افزایش کارآمدی، کاهش هزینهها و تسریع در توسعه محصولات برقی منجر شود؛ اما در عوض نیازمند مدیریت دقیقِ انتقال برای حفاظت از شبکه تأمینکنندگان و حفظ خدمات به مشتریان خواهد بود.
تحولات آینده در جزئیات اجرای این انتقال سهام، نحوه مدیریت داراییهای مشترک و زمانبندی نهایی توافقنامهها تعیینکننده اثرات بلندمدت بر بازار چین خواهد بود؛ نکتهای که برای فعالان صنعت، سرمایهگذاران و مشتریان ارزش رصد مستمر دارد.