


تصادف تمام شده، خودرو تعمیر شده و به ظاهر سالم است؛ اما هنگام فروش متوجه میشوید رنگشدگی یا تعویض قطعات، ارزش خودرو را پایین آورده است. این کاهش ارزش، جدا از هزینه تعمیر خودرو، میتواند یک خسارت مالی قابل مطالبه باشد. مطالبه افت قیمت خودرو در مقررات فعلی فقط به خودروهای نو محدود نیست. همچنین اگر راننده دیگری مقصر تصادف باشد، برای مطالبه افت قیمت از بیمه شخص ثالث او نیازی نیست خودروی شما بیمه بدنه داشته باشد. مسئله اصلی این است که از کجا شروع کنید و چه مدارکی داشته باشید تا پرونده سریعتر به نتیجه برسد.
چه کسی باید خسارت افت قیمت در تصادفات را پرداخت کند؟
اگر راننده دیگری مقصر حادثه باشد، اولین مسیر برای دریافت خسارت، بیمه شخص ثالث خودروی مقصر است. طبق قانون، کسر قیمت خودرو نیز در چارچوب خسارت مالی بیمه ثالث بررسی میشود. البته تعهد شرکت بیمه نامحدود نیست و سقف تعهد مالی بیمهنامه اهمیت دارد. اگر خسارت از میزان تعهد مالی بیمهگر بیشتر باشد، مابهالتفاوت در حدود مسئولیت قانونی مقصر قابل مطالبه است؛ در خودروهای نامتعارف، محدودیت خسارت متناظر موضوع تبصره ۳ ماده ۸ قانون نیز باید رعایت شود. به همین دلیل، بعد از تصادف بهتر است اعتبار، نوع و شرایط بیمهنامه مقصر را هم بررسی کنید.
چطور در سریع ترین زمان ممکن افت قیمت خودرو را دریافت کنیم؟
برای دریافت افت قیمت، مهمترین توصیه این است: «قبل از تعمیر خودرو، آثار تصادف را مستند کنید.» ابتدا از محل حادثه و قسمتهای آسیبدیده عکس و فیلم بگیرید و کروکی یا گزارش پلیس را در صورت وجود نگه دارید. سپس برای ارزیابی خسارت اقدام کنید و بعد از ثبت وضعیت خودرو، تعمیر را انجام دهید. در مرحله بعد باید نزد بیمه شخص ثالث خودروی مقصر پرونده تشکیل دهید. هنگام ارزیابی نیز مطمئن شوید علاوه بر هزینه تعمیر، کسر قیمت خودرو بررسی شده است. اگر با مبلغ پیشنهادی موافق نیستید، ابتدا دلیل اختلاف را پیدا کنید. اختلاف ممکن است مربوط به ارزیابی خسارت، سابقه قبلی خودرو، سقف تعهد بیمهنامه یا قواعد مربوط به خودروهای نامتعارف باشد.
اگر شرکت بیمه مقصر خدمت ارزیابی یا خسارت سیار ارائه کند، ممکن است بخشی از فرآیند ارزیابی در محل انجام شود. جهت آگاهی از شرایط پرداخت خسارت سیار شرکت بیمههای مختلف، میتوانید به نشانی اینترنتی https://bimeh.com/companies در بیمهداتکام مراجعه کنید.
مدارک لازم جهت دریافت افت قیمت خودرو
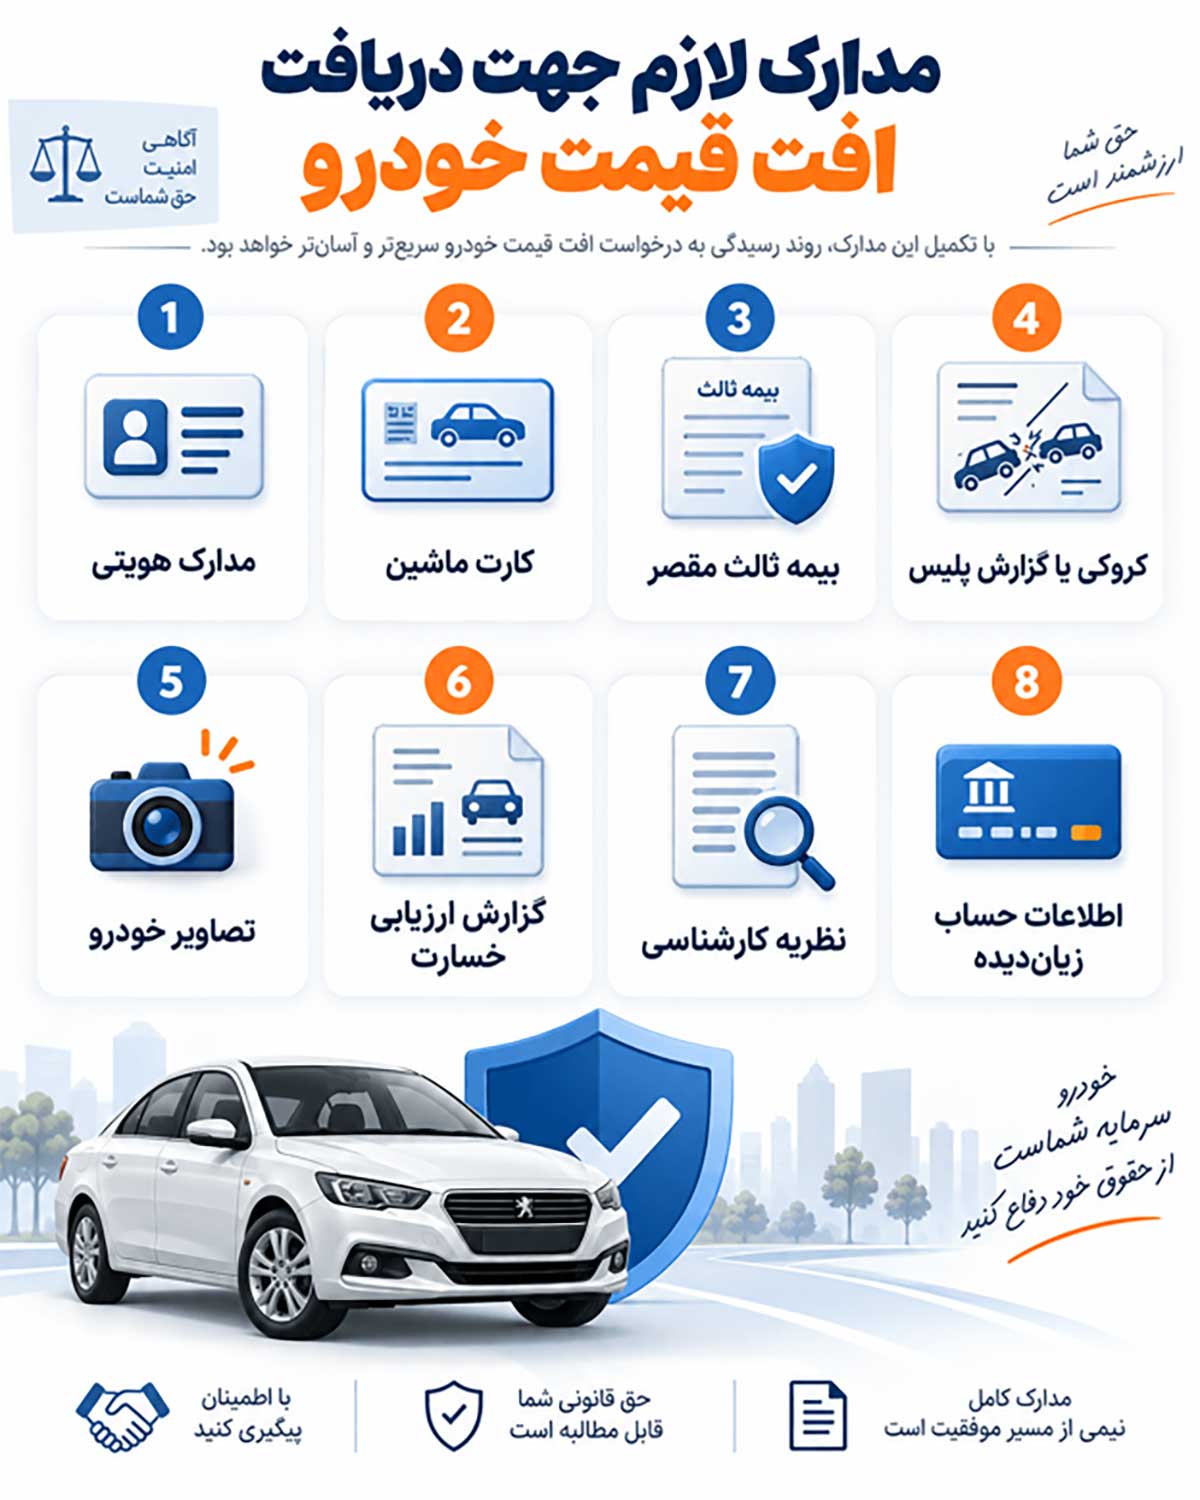
مدارک دقیق با توجه به شرایط حادثه و شرکت بیمه میتواند متفاوت باشد، اما بهتر است این موارد را آماده داشته باشید:
- مدارک هویتی مالک یا زیاندیده
- کارت و مدارک مالکیت خودرو
- مشخصات بیمه شخص ثالث خودروی مقصر
- کروکی یا گزارش پلیس، در موارد لازم
- تصاویر خودرو و محل حادثه
- گزارش ارزیابی خسارت
- نظریه کارشناسی، در صورت وجود
- اطلاعات حساب شخص دریافتکننده خسارت
اگر مقصر بیمه نداشته باشد یا بیمه همه خسارت را نپردازد، چه میشود؟
اگر مقصر بیمه شخص ثالث معتبر نداشته باشد، مسئولیت مالی او از بین نمیرود. در چنین شرایطی باید خسارت مالی مستقیماً از شخص مسئول حادثه مطالبه شود. یک نکته مهم این است که صندوق تأمین خسارتهای بدنی را نباید جایگزین بیمه برای افت قیمت خودرو دانست؛ افت قیمت یک خسارت مالی است. اگر بیمه بخشی از خسارت را پرداخت کرده است، ابتدا علت کسری را مشخص کنید. کم بودن مبلغ کارشناسی، کافی نبودن سقف تعهد مالی و اعمال قواعد خودروهای نامتعارف، هرکدام مسیر متفاوتی برای پیگیری دارند.
آیا امکان دریافت افت قیمت خودروی تعمیر شده وجود دارد؟
تعمیر خودرو بهتنهایی باعث از بین رفتن امکان مطالبه افت قیمت نمیشود. اگر آسیب ناشی از تصادف و وضعیت خودرو قابل اثبات باشد، میتوان پس از تعمیر نیز برای دریافت افت قیمت اقدام کرد. البته ارزیابی قبل از تعمیر، مسیر اثبات خسارت را سادهتر میکند. اگر خودرو تعمیر شده است، عکسهای زمان تصادف، کروکی یا گزارش پلیس، پرونده خسارت بیمه و فاکتورهای تعمیر را نگه دارید. این مدارک به مشخص شدن نوع و شدت آسیب اولیه کمک میکنند و در صورت اختلاف، میتوانند مبنای بررسی کارشناسی قرار گیرند.
نحوه دریافت افت قیمت خودرو از بیمه بدنه
اگر خودتان مقصر حادثه باشید، تنها مسیر دریافت افت قیمت ماشین از طریق بیمه بدنه است. در صورتی که هنگام خرید، پوشش اضافی افت قیمت بیمه بدنه را فعال کرده باشید، بیمهگر در حدود شرایط و سقف تعهد این پوشش، خسارت را جبران میکند. در نتیجه، نباید تصور کرد تمام بیمهنامههای بدنه بهصورت خودکار افت قیمت را پوشش میدهند.
خسارت افت قیمت خودرو چگونه محاسبه میشود؟
برای تمام خودروها نمیتوان یک درصد ثابت اعلام کرد. طبق دستورالعمل محاسبه کسر قیمت، عواملی مانند ارزش خودرو، سن وسیله نقلیه و نوع و شدت آسیب در نتیجه مؤثر هستند.
فرمول کلی دستورالعمل به این شکل است:
خسارت کسر قیمت = ارزش وسیله نقلیه × ضریب سن × ضریب تصادف ÷ ۴۰۰
محل آسیب نیز اهمیت دارد. رنگ یا تعویض یک قطعه با آسیب جدی به بخش دیگری از بدنه نتیجه یکسانی ندارد. سابقه خسارت قبلی همان قسمت نیز ممکن است در ارزیابی مؤثر باشد. به همین دلیل، اعدادی مانند «هر در رنگشده X درصد افت قیمت دارد» بدون بررسی خودرو و ضوابط مربوط، معیار دقیقی برای تعیین مبلغ نهایی نیستند.
چه خودروهایی مشمول دریافت خسارت افت قیمت میشوند؟
یکی از مهمترین تغییرات اخیر مربوط به خودروهای بالای ۱۰ سال است. در دستورالعمل اولیه، خودروهایی که ۱۰ سال یا بیشتر از سال ساخت آنها گذشته بود با محدودیت دریافت خسارت کسر قیمت مواجه بودند؛ اما هیئت عمومی دیوان عدالت اداری در خرداد ۱۴۰۵ این محدودیت را ابطال کرد.
بنابراین، سن بیش از ۱۰ سال بهتنهایی دلیل رد افت قیمت خودرو نیست. البته هر تصادفی نیز الزاماً افت قیمت ایجاد نمیکند. محل و شدت آسیب، وضعیت قبلی خودرو و سابقه خسارت قطعات در ارزیابی مؤثر هستند.
افت قیمت خودروهای نامتعارف و لوکس چگونه محاسبه میشود؟
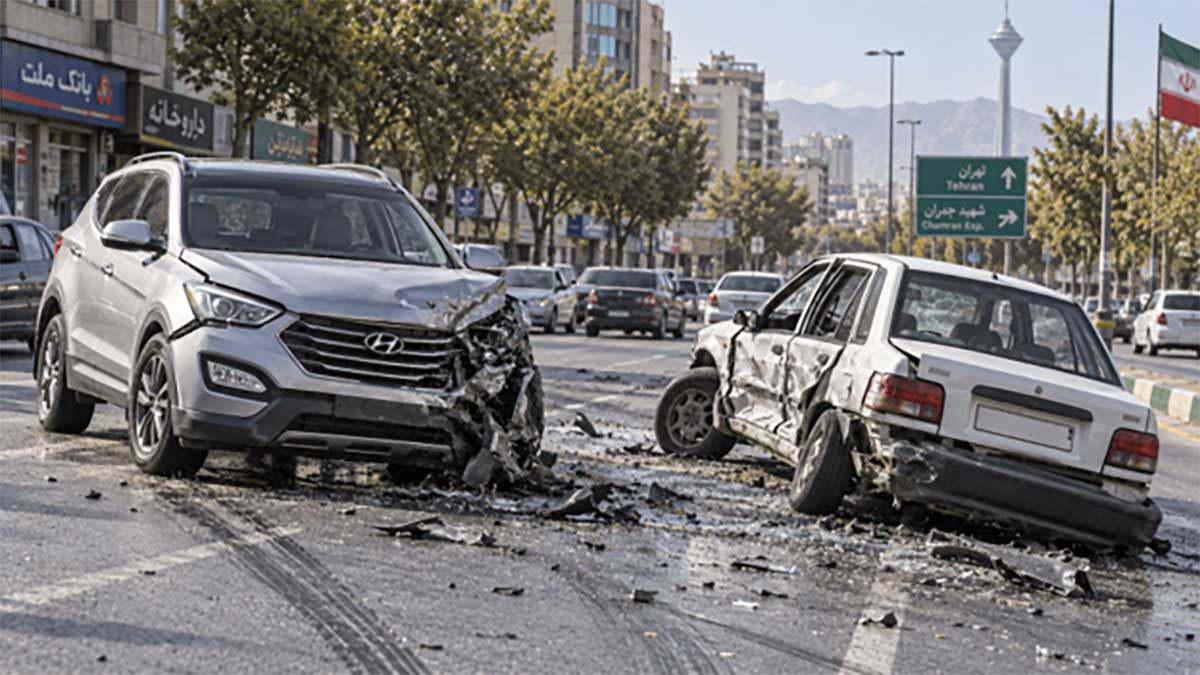
برای خودروهای گرانقیمت باید قواعد مربوط به خودروهای متعارف و نامتعارف را هم در نظر گرفت. در محاسبه کسر قیمت خودروی نامتعارف، ارزش خودرو بدون محدودیت وارد فرمول نمیشود. در سال ۱۴۰۵، دنای معمولی بهعنوان شاخص خودروی متعارف برای رسیدگی به خسارتهای مالی اعلام شده است. بنابراین، اگر یک خودروی لوکس در بازار مثلاً چند صد میلیون تومان کاهش ارزش پیدا کند، نمیتوان نتیجه گرفت بیمه شخص ثالث الزاماً تمام همین مبلغ را پرداخت خواهد کرد. در این حالت، باید باقی افت قیمت را از بیمه بدنه دریافت کرد.
برای درک بهتر، یک سانتافه به ارزش ۵.۵ میلیارد تومان را در نظر بگیرید که مالک آن بیمه بدنه و شخص ثالث خود را از بیمه دی تهیه کرده است. حالا یک پراید با بیمه شخص ثالث تجارت نو با این خودرو تصادف میکند و راننده پراید مقصر شناخته میشود. فرض کنیم این تصادف ۴۰۰ میلیون تومان افت قیمت برای سانتافه ایجاد کرده است. اگر بیمه تجارت نو بر اساس قواعد مربوط به خودروهای نامتعارف، ۲۰۰ میلیون تومان از این خسارت را پرداخت کند، تکلیف ۲۰۰ میلیون تومان باقیمانده به شرایط بیمه بدنه سانتافه بستگی دارد.
اگر بیمه بدنه دی این خودرو شامل پوشش افت قیمت باشد و شرایط این خسارت با مفاد و سقف تعهد آن پوشش مطابقت داشته باشد، مالک میتواند برای بخش باقیمانده نیز از بیمه بدنه خود درخواست خسارت کند. بنابراین نمیتوان در همه پروندهها فرض کرد بیمه بدنه بدون توجه به شرایط قرارداد، تمام اختلاف باقیمانده را پرداخت میکند.
نمونه دادخواست افت قیمت خودرو
طرح دادخواست معمولاً زمانی مطرح میشود که مسیر دریافت خسارت به نتیجه نرسیده یا درباره مسئولیت و مبلغ خسارت اختلاف باقیمانده باشد.
یک الگوی ساده میتواند چنین باشد:
«
ریاست محترم مرجع قضایی صالح
اینجانب … مالک خودروی … به شماره انتظامی … هستم. در تاریخ … بر اثر تصادف با خودروی … خسارت به وسیله نقلیه اینجانب وارد شده است.
طبق مستندات حادثه، مسئولیت تصادف متوجه … است. علاوه بر خسارت فیزیکی، در نتیجه حادثه ارزش معاملاتی خودروی اینجانب نیز کاهش یافته است.
با توجه به نظریه کارشناسی و سایر مدارک پیوست و با توجه به عدم جبران کامل خسارت، تقاضای رسیدگی و صدور حکم نسبت به خسارت قابل مطالبه و هزینههای قانونی مربوط را دارم.
»
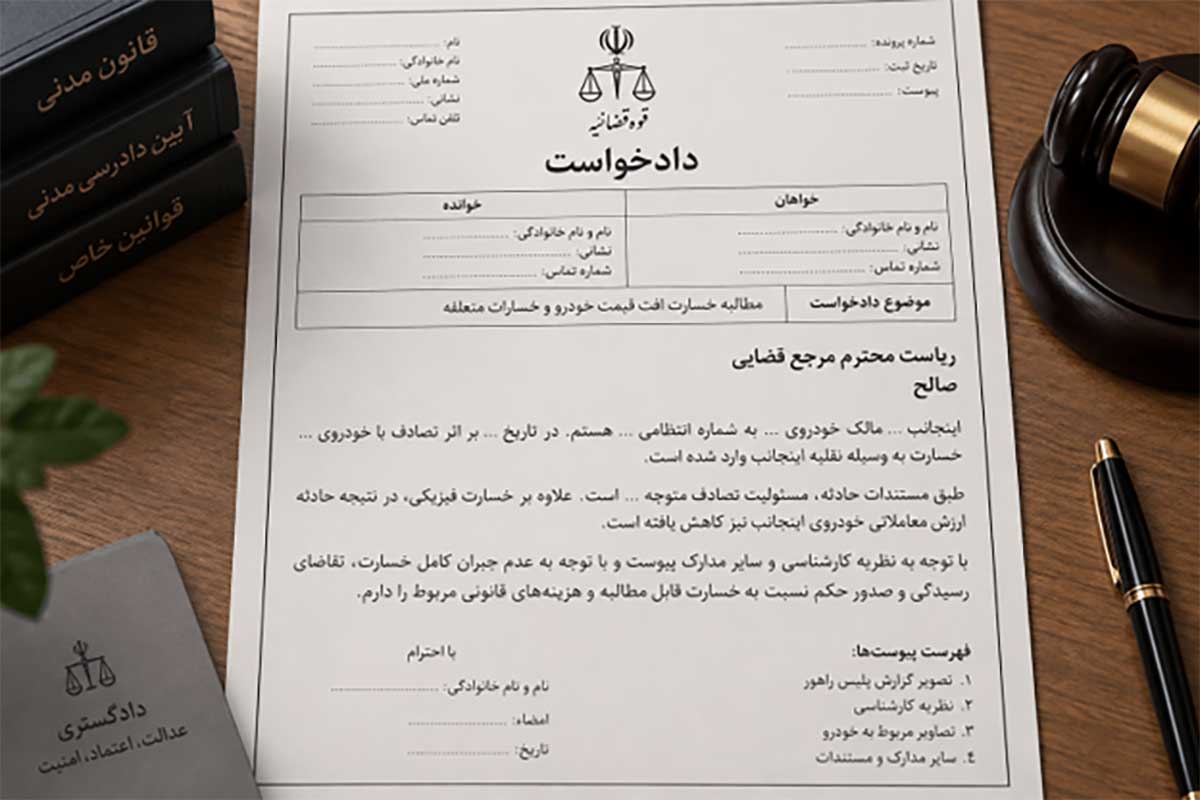
مدارک مالکیت، گزارش حادثه، نظریه کارشناسی، مدارک بیمه و تصاویر خسارت را میتوان حسب مورد به دادخواست ضمیمه کرد. تعیین خوانده دعوا نیز باید بر اساس شرایط همان پرونده انجام شود؛ بنابراین نباید بدون بررسی، یک نمونه دادخواست اینترنتی را عیناً ثبت کرد.
مدت زمان شکایت برای دریافت افت قیمت خودرو چقدر است؟
بهتر است مطالبه افت قیمت را همزمان با پرونده اصلی خسارت پیگیری کنید و آن را به زمان فروش خودرو موکول نکنید. هرچه زمان بیشتری از حادثه بگذرد، اثبات وضعیت اولیه خودرو دشوارتر میشود. ممکن است خودرو تعمیر شود یا حتی در فاصله میان تصادف و مطالبه، خسارت دیگری ببیند. در عین حال، نباید مهلت اعلام خسارت به بیمه، مهلت اعتراض در یک پرونده و قواعد طرح دعوای حقوقی را یکسان دانست. برای همه پروندهها نمیتوان بدون توجه به شرایط آنها یک عدد ثابت اعلام کرد.
مسیر عملی برای مطالبه افت قیمت خودرو این است: «خسارت را مستند کنید، قبل از تعمیر ارزیابی را انجام دهید، پرونده را نزد بیمه شخص ثالث مقصر تشکیل دهید و مطمئن شوید افت قیمت نیز در ارزیابی لحاظ شده است.» اگر بخشی از خسارت پرداخت نشد، ابتدا دلیل آن را مشخص کنید و سپس سراغ اعتراض یا پیگیری حقوقی بروید.